
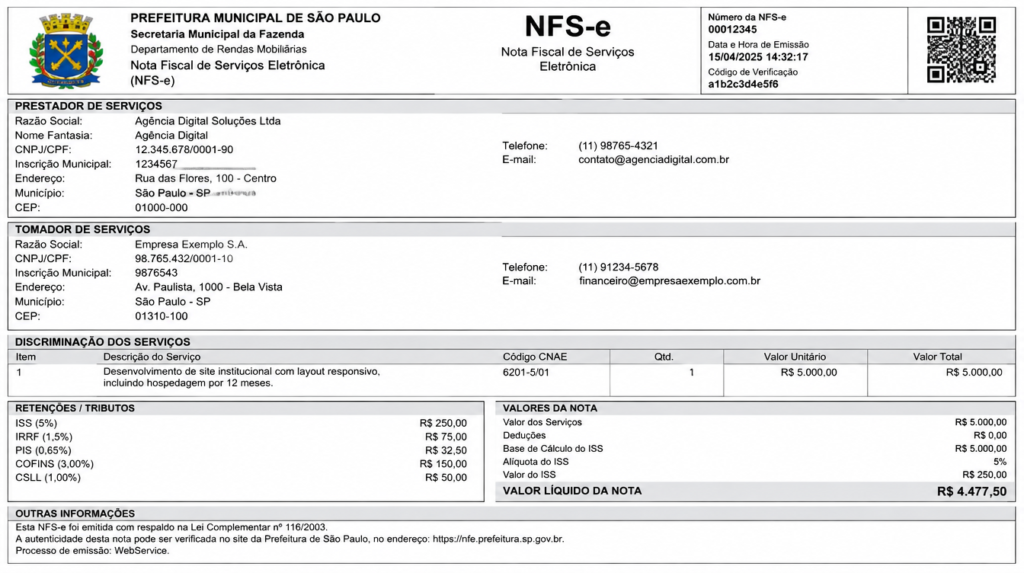
A nota de serviço ganhou um quadro novo, e ele não é enfeite.
Desde 1º de outubro de 2026, a maioria dos prestadores de serviço precisa mostrar na nota dois impostos novos: o IBS e a CBS, criados pela Reforma Tributária. Com o tempo, eles vão substituir o ISS, o ICMS, o PIS e a Cofins.
Em 2026 é um ano de teste: CBS de 0,9% e IBS de 0,1% (LC 214/2025, arts. 346 e 343). Na prática, em geral o imposto não aumenta agora, mas a nota precisa estar certa. Em outras palavras: o que sai na nota é o que o Fisco vai usar para calcular o imposto lá na frente.
A seguir, mostramos parte por parte o que mudou na nota impressa (o DANFSe).
A nota completa, com as novidades em destaque
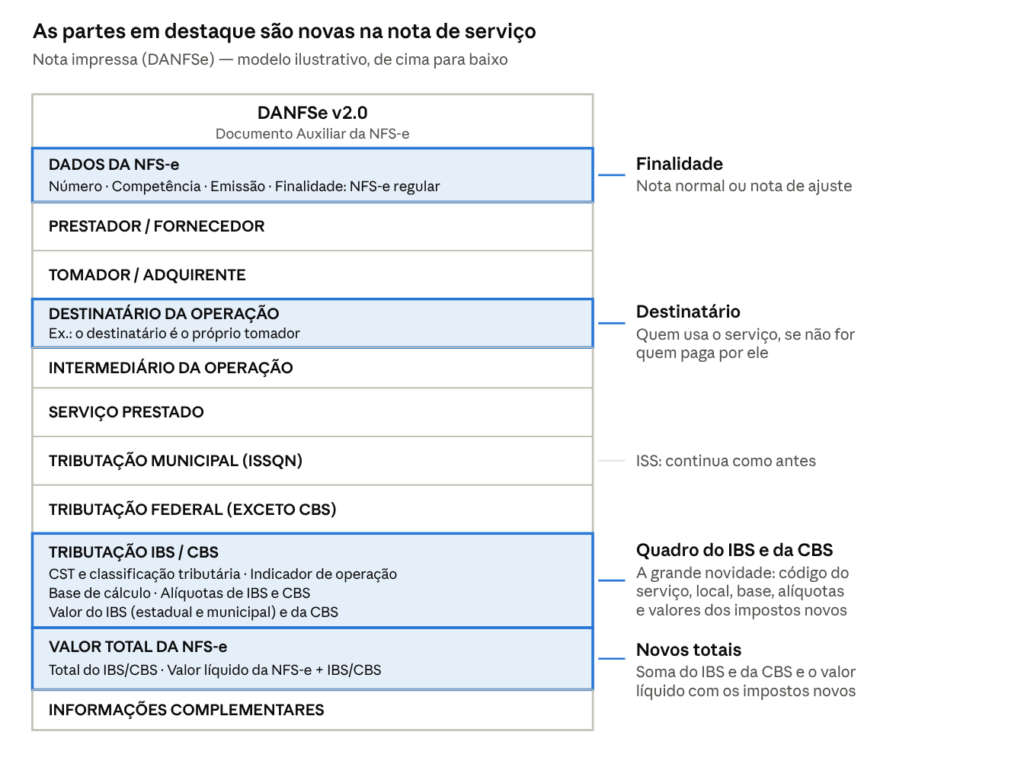
A nota de serviço por dentro: as partes em destaque são novas (modelo ilustrativo).
Quase tudo continua no mesmo lugar. As partes em destaque são as que chegaram com a Reforma.
1. A nota passa a dizer qual é a sua “finalidade”
No topo da nota, junto com número e data, aparece um campo novo: Finalidade.
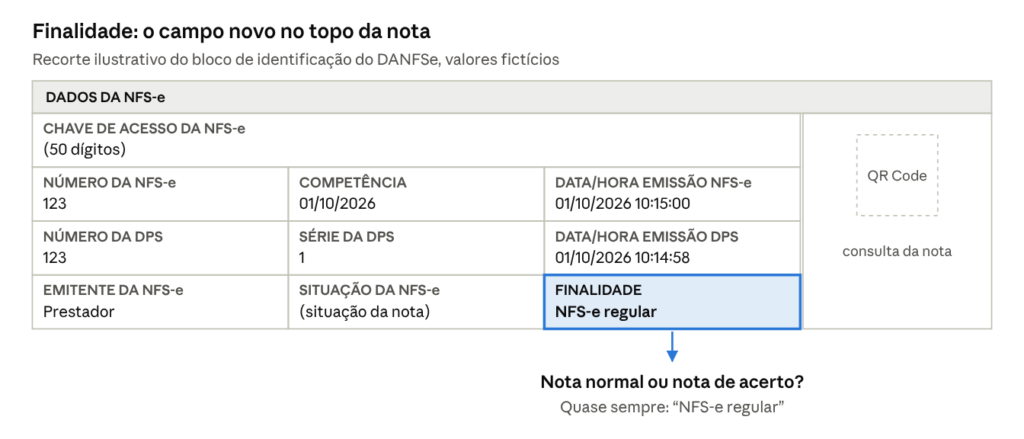
O que é: indica se a nota é uma venda de serviço comum ou uma nota usada só para acertar valores de IBS e CBS. As opções são: 0 – NFS-e regular, 1 – NFS-e de crédito e 2 – NFS-e de débito (NT 009 v1.01, item 2.2).
Por que importa: no dia a dia, quase toda nota será “regular”. As notas de crédito e débito servem para situações específicas, como multa e juros ou transferência de créditos, e devem ser usadas com orientação da contabilidade.
2. Um bloco novo: o “Destinatário da Operação”
Logo abaixo dos dados do cliente (o tomador), a nota ganhou um espaço para o destinatário: quem de fato usa o serviço.
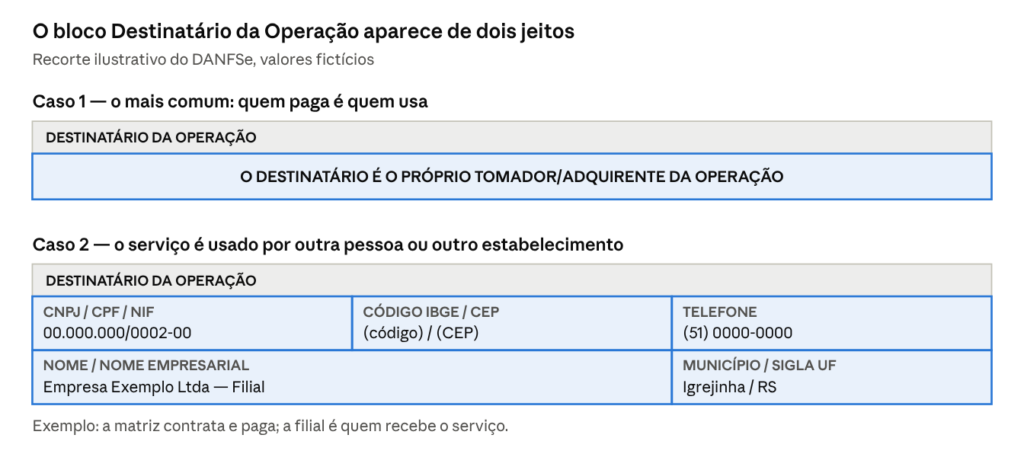
O que é: na maioria das notas, quem paga e quem usa são a mesma pessoa. Aí a nota só escreve “o destinatário é o próprio tomador” (NT 008 v1.02, item 2.3.2). Quando são diferentes, a nota traz os dados de quem recebe o serviço (NT 009 v1.01, item 2.11).
Por que importa: o local de quem usa o serviço pode definir para qual cidade e estado vai o imposto. Errar aqui pode mandar o imposto para o lugar errado.
3. Um quadro novo: “Tributação IBS / CBS”
Essa é a grande novidade. Logo abaixo dos quadros do ISS e dos tributos federais, a nota ganhou um quadro inteiro para os impostos novos (NT 008 v1.02, item 2.1.10).
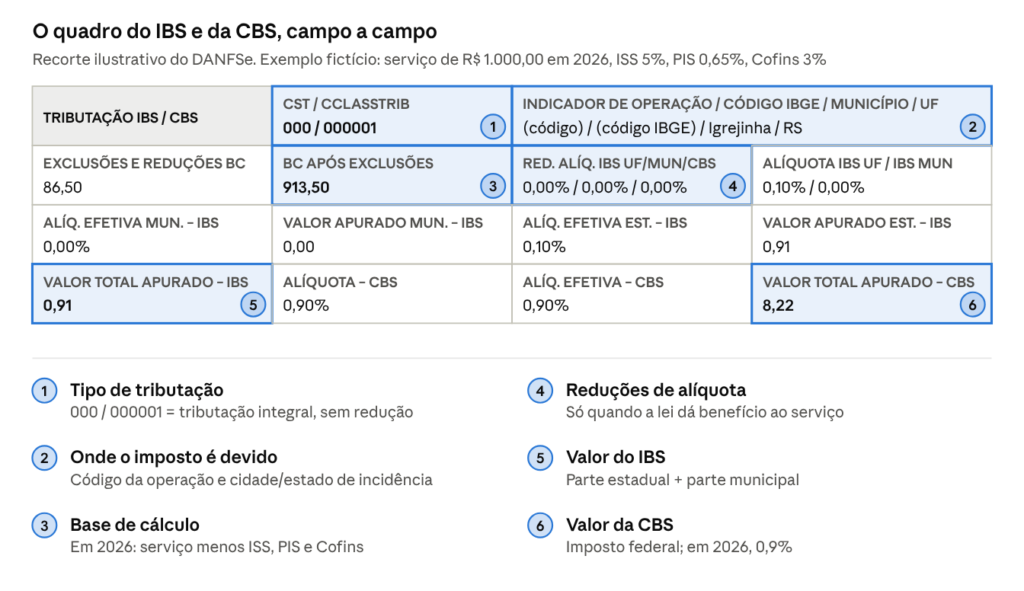
O campo mais importante é o número 1: o CST e a classificação tributária (cClassTrib). Ele diz se o serviço tem tributação integral, alíquota reduzida, isenção ou outro tratamento. No exemplo, o par 000 / 000001 significa “tributação integral”, sem redução (tabela CST × cClassTrib publicada em 01/06/2026). Em outras palavras: é esse código que define quanto você paga.
Boa notícia: se o serviço for isento (CST 400) ou imune (CST 410), a nota não precisa trazer os valores de IBS e CBS calculados. Basta o código certo (NT 009 v1.01, item 2.16).
Na prática: você não calcula nada à mão. O sistema emissor e a Calculadora de Tributos oficial fazem as contas. Mas o código do serviço precisa ser definido corretamente antes, com a contabilidade.
Essa é a grande novidade. Logo abaixo dos quadros do ISS e dos tributos federais, a nota ganhou um quadro inteiro para os impostos novos (NT 008 v1.02, item 2.1.10).
[embed: node/7a8dd8f0-8a9e]
O campo mais importante é o número 1: o CST e a classificação tributária (cClassTrib). Ele diz se o serviço tem tributação integral, alíquota reduzida, isenção ou outro tratamento. No exemplo, o par 000 / 000001 significa “tributação integral”, sem redução (tabela CST × cClassTrib publicada em 01/06/2026). Em outras palavras: é esse código que define quanto você paga.
Boa notícia: se o serviço for isento (CST 400) ou imune (CST 410), a nota não precisa trazer os valores de IBS e CBS calculados. Basta o código certo (NT 009 v1.01, item 2.16).
Na prática: você não calcula nada à mão. O sistema emissor e a Calculadora de Tributos oficial fazem as contas. Mas o código do serviço precisa ser definido corretamente antes, com a contabilidade.
4. Dois totais novos no rodapé
No quadro de valores, ao lado do conhecido “Valor líquido”, entram dois campos: Total do IBS/CBS e Valor líquido da NFS-e + IBS/CBS (NT 008 v1.02, item 2.1.11).
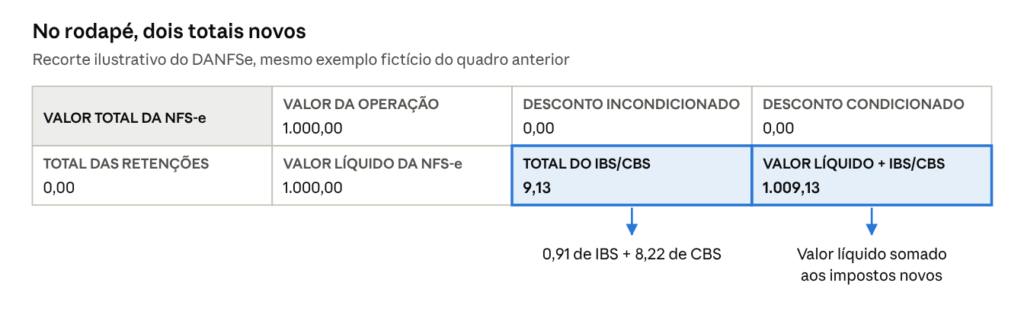
O que é: o primeiro soma os dois impostos novos. O segundo mostra o valor líquido da nota somado a eles.
Por que importa: é o resumo que o seu cliente vai olhar primeiro. Se o valor estranhar, a dúvida vem para você. Como esses impostos se refletem no preço cobrado é uma decisão que vale alinhar com a contabilidade.
5. O endereço do cliente agora é conferido com a Receita
Essa mudança não aparece como campo novo, mas pode travar a emissão.
O que é: o município do cliente (e do destinatário, quando houver) informado na nota precisa ser o mesmo do cadastro do CNPJ ou CPF na Receita Federal (NT 009 v1.01, item 2.10).
Por que importa: se o cadastro do cliente no seu sistema estiver desatualizado, a nota é rejeitada. Vale revisar agora os clientes que mais compram de você.
Quando tudo isso passa a valer
| Data | Quem é atingido | O que muda |
|---|---|---|
| 01/10/2026 | A maioria dos serviços que pagam ISS: consultoria, saúde, engenharia, manutenção, advocacia, contabilidade e outros | A nota deve trazer o quadro do IBS e da CBS preenchido |
| 01/11/2026 | Empresas do Simples Nacional (ME e EPP) | A nota passa a ser emitida só pelo Emissor Nacional, e não mais pelo sistema da prefeitura |
| 01/12/2026 | Plataformas digitais, aluguel de imóveis e de bens móveis, condomínios, transporte coletivo e alguns serviços de informática (subitens 1.03, 1.05 e 1.09 da LC 116) | A nota deve trazer o quadro do IBS e da CBS preenchido |
| 01/01/2027 | Empresas do Simples Nacional que aderiram ao destaque em setembro de 2026 | A nota deve trazer o quadro do IBS e da CBS preenchido |
E se o sistema não estiver pronto?
Até 31/12/2026, a nota sem IBS e CBS ainda passa: o sistema nacional não a recusa. Mas “passar” não quer dizer “estar certo”. A falta dessas informações já é considerada irregular e sujeita a empresa a penalidades.
Na prática, os riscos são:
- penalidades previstas no Ato Conjunto RFB/CGIBS nº 4/2026;
- nota rejeitada depois que o prazo de tolerância acabar;
- cliente reclamando que não consegue aproveitar o crédito;
- retrabalho para corrigir notas já emitidas.
Não espere a primeira nota rejeitada.
Até 31/12/2026, a nota sem IBS e CBS ainda passa: o sistema nacional não a recusa. Mas “passar” não quer dizer “estar certo”. A falta dessas informações já é considerada irregular e sujeita a empresa a penalidades (Perguntas e Respostas, item 15.1).
Na prática, os riscos são:
- penalidades previstas no Ato Conjunto RFB/CGIBS nº 4/2026;
- nota rejeitada depois que o prazo de tolerância acabar;
- cliente reclamando que não consegue aproveitar o crédito;
- retrabalho para corrigir notas já emitidas.
Não espere a primeira nota rejeitada.
Checklist: o que perguntar ao fornecedor do seu sistema
- O sistema já emite a NFS-e com o quadro de IBS e CBS?
- Está atualizado com a versão mais recente do leiaute (Nota Técnica 009)?
- Onde eu cadastro o CST e a classificação tributária de cada serviço?
- O sistema preenche o destinatário quando ele é diferente do tomador?
- A nota impressa (DANFSe) já segue o modelo novo (versão 2.0)?
- O sistema confere o endereço do cliente antes de enviar a nota?
- Se for do Simples Nacional: o sistema já emite pelo Emissor Nacional?
Se a resposta for vaga, como “estamos vendo isso”, acenda o alerta.
Conte com a equipe do Escritório Dreher!
A nota de serviço mudou, e o código de cada serviço agora define quanto se paga de imposto. Entre em contato com o Escritório Dreher e deixe a sua empresa pronta: revisamos o cadastro dos seus serviços, definimos o CST e a classificação tributária corretos e ajudamos a verificar se o seu sistema está preparado.