
Aluguel agora tem nota fiscal! E a nota fiscal de aluguel tem regras próprias
Com a Reforma Tributária, a locação de imóveis passou a ser fato gerador do IBS e da CBS (LC 214/2025, art. 3º, § 3º).
Na prática, quem aluga imóvel como empresa vai emitir NFS-e para cada aluguel recebido. Para ajudar, simulamos a emissão de uma nota, passo a passo, em dois cenários.
O caso que vamos simular
A Imóveis Exemplo Ltda (empresa fictícia, do lucro presumido, portanto no regime regular do IBS e da CBS) aluga dois imóveis em Igrejinha/RS. Os dois têm o mesmo valor:
| Cenário A — sala comercial | Cenário B — apartamento residencial | |
|---|---|---|
| Inquilino | Uma clínica (empresa) | Uma família (pessoa física) |
| Aluguel | R$ 3.000,00 | R$ 3.000,00 |
| IPTU cobrado junto no boleto | R$ 200,00 | R$ 200,00 |
| Condomínio cobrado junto no boleto | R$ 400,00 | R$ 400,00 |
| Total cobrado no mês | R$ 3.600,00 | R$ 3.600,00 |
A nota é de dezembro de 2026, já dentro do prazo em que a locação precisa destacar IBS e CBS. O recolhimento é somente a partir da competência de janeiro de 2027.
Spoiler: o mesmo aluguel gera imposto diferente em cada cenário! Vamos ver por quê.
Passo 1: escolher o código do serviço
Toda nota começa pelo código do que está sendo vendido. Para aluguel de imóvel, o leiaute novo traz códigos próprios, todos no item 99 (NT 009 v1.01, item 2.15):
| Campo | Cenário A — comercial | Cenário B — residencial |
|---|---|---|
| Código de tributação nacional | 99.03.01 – Locação de Bens Imóveis | 99.03.01 – Locação de Bens Imóveis |
| Código NBS | 1.1002.20.00 – Locação de imóveis não residenciais | 1.1002.10.00 – Locação de imóveis residenciais |
| ISS | Não tem: “4 – Não Incidência” | Não tem: “4 – Não Incidência” |
Fontes: Anexo VIII v1.01.00 (correlação item × NBS) e Perguntas e Respostas da NFS-e v1.00, item 16.5.
Por que o NBS importa aqui: é ele que diz se o imóvel é residencial ou não. E só o residencial (1.1002.10.00) pode usar o redutor social, que vamos ver no Passo 3.
Atenção — como é hoje: segundo o FAQ oficial (Perguntas e Respostas v1.00, item 16.1), os códigos 99.03.xx ainda não estão em produção. Enquanto isso, a nota de aluguel sai com o código 99.01.01 (“Outros serviços sem a incidência de ISSQN e ICMS”), descrevendo o imóvel, o contrato e as deduções nos campos de texto (item 16.9). Esta simulação mostra a nota como ela ficará com o leiaute novo.
Outro detalhe: nota de aluguel só pode ser emitida pelo Emissor Nacional (web, app ou API), nunca pelo sistema da prefeitura (item 16.3). Todo CNPJ e CPF já está habilitado para isso (item 16.4).
Passo 2: informar os dados do imóvel
A nota de aluguel tem um bloco só para o imóvel (NT 009 v1.01, item 2.6). É nele que o sistema entende qual imóvel foi alugado, quanto foi cobrado e quem é dono de quanto.
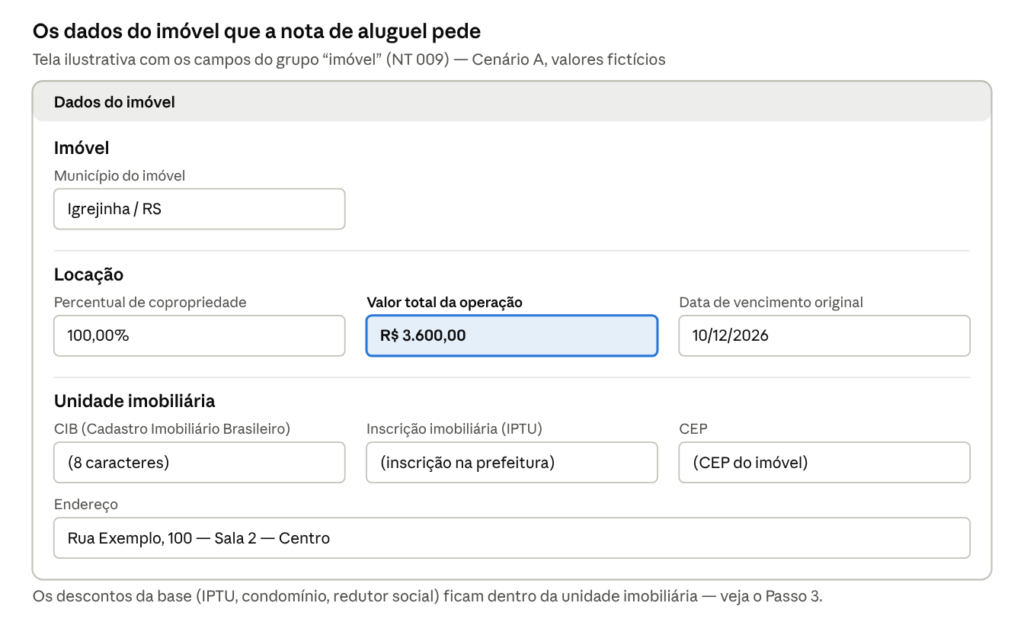
Os três campos que mais pedem atenção:
- Valor total da operação: tudo o que foi cobrado do inquilino no mês pelo aluguel, inclusive IPTU e condomínio se vierem no mesmo boleto. No nosso caso, R$ 3.600,00.
- Percentual de copropriedade: se o imóvel tem um dono só, é 100%. Se tem dois sócios meio a meio, cada um informa 50%, e o valor do serviço na nota é calculado sobre essa parte.
- Município do imóvel: o IBS do aluguel é devido no local do imóvel. Por isso o indicador de operação dessa nota é o 020201, “local do imóvel” (Anexo VIII v1.01.00).
Passo 3: tirar da base o que não é aluguel
Nem tudo o que o inquilino paga é aluguel. A lei manda tirar da conta o IPTU (e outros tributos do imóvel) e o condomínio (LC 214/2025, art. 255, § 2º). No imóvel residencial, sai também o redutor social de R$ 600,00 por mês por imóvel (LC 214/2025, art. 260; Decreto 12.955/2026 e Resolução CGIBS 6/2026, art. 377).
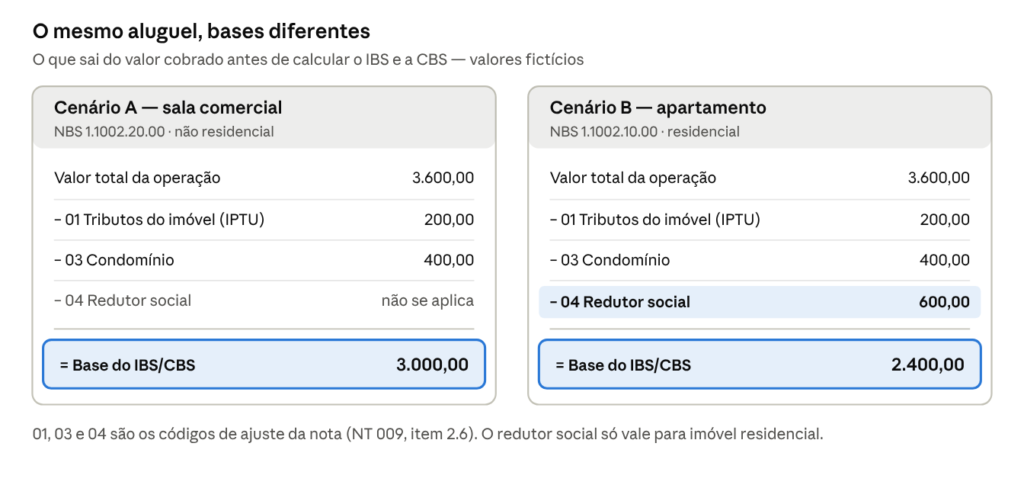
Na nota, cada desconto vai com um código (NT 009 v1.01, item 2.6):
- 01 – tributos incluídos no aluguel (ex.: IPTU);
- 02 – emolumentos incluídos no aluguel;
- 03 – condomínio incluído no aluguel;
- 04 – redutor social, só para imóvel residencial (NBS 1.1002.10.00);
- 99 – outras parcelas incluídas no aluguel, com descrição.
Detalhe sobre o redutor social: a lei fala em R$ 600,00, mas esse valor é corrigido todo mês pelo IPCA e divulgado pela Receita e pelo Comitê Gestor do IBS (Decreto 12.955/2026, art. 377, parágrafo único). Antes de emitir, confira o valor do mês. O redutor também não pode passar do valor da base.
Passo 4: a classificação tributária e o desconto de 70%
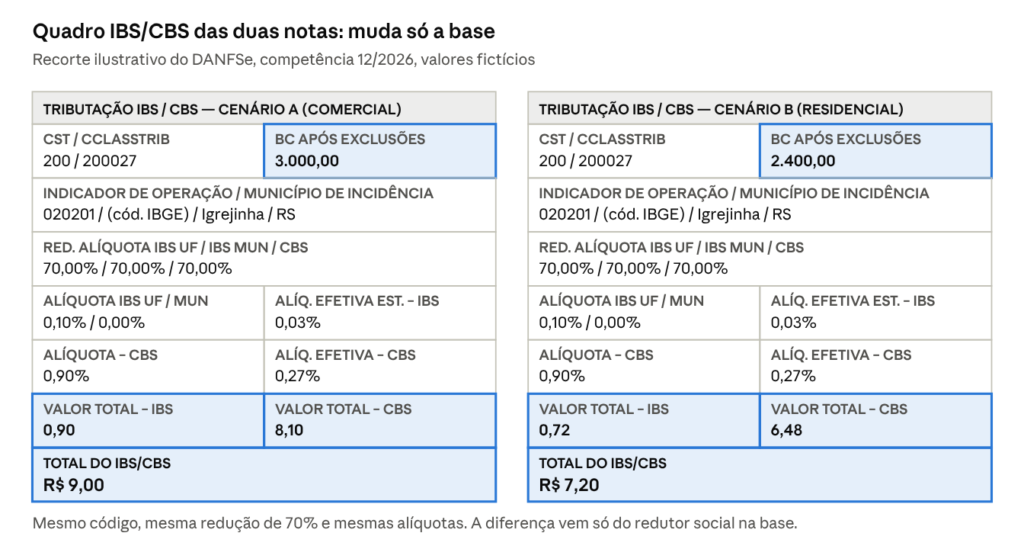
Resultado: as duas notas lado a lado
| Linha da nota | Cenário A — comercial | Cenário B — residencial |
|---|---|---|
| Valor da operação (cobrado no mês) | R$ 3.600,00 | R$ 3.600,00 |
| (–) IPTU incluído no aluguel | R$ 200,00 | R$ 200,00 |
| (–) Condomínio incluído no aluguel | R$ 400,00 | R$ 400,00 |
| (–) Redutor social | não se aplica | R$ 600,00 |
| Base de cálculo do IBS/CBS | R$ 3.000,00 | R$ 2.400,00 |
| CST / Classificação tributária | 200 / 200027 | 200 / 200027 |
| Alíquota CBS 0,9% com redução de 70% | 0,27% | 0,27% |
| Alíquota IBS 0,1% com redução de 70% | 0,03% | 0,03% |
| CBS | R$ 8,10 | R$ 6,48 |
| IBS | R$ 0,90 | R$ 0,72 |
| Total do IBS/CBS | R$ 9,00 | R$ 7,20 |
| ISS | não incide | não incide |
Em outras palavras: o aluguel residencial paga menos porque desconta o redutor social da base. Em 2026 os valores são pequenos porque as alíquotas são de teste. A partir de 2027, com alíquotas maiores, essa diferença passa a pesar no bolso.
Valores fictícios. Para deixar a conta mais clara, o exemplo não informa PIS e Cofins na nota. Em 2026, quando a empresa informa esses valores, eles também saem da base do IBS/CBS (NT 009 v1.01, item 2.3). O redutor social foi considerado pelo valor da lei, R$ 600,00; o valor real é corrigido todo mês pelo IPCA.
Quando passa a valer e o que cuidar
Para locação, cessão e arrendamento de imóveis, o destaque de IBS e CBS na nota é obrigatório a partir de 01/12/2026 (Perguntas e Respostas v1.00, item 15.1).
Pessoa física que aluga imóveis também entra? Só se, no ano anterior, a receita com aluguéis passar de R$ 240.000,00 e envolver mais de três imóveis. Nesse caso, ela vira contribuinte do regime regular e passa a emitir a nota (Decreto 12.955/2026, art. 382, I; Perguntas e Respostas, item 16.7).
O que cuidar na prática:
- Guarde o comprovante de IPTU e condomínio. Esses valores só saem da base com prova de que foram pagos (Decreto 12.955/2026 e Resolução CGIBS 6/2026, art. 364, § 4º, nos dois).
- Separe o aluguel do resto no contrato e no boleto. Fica mais fácil informar cada parcela no lugar certo.
- Confira se o imóvel é residencial ou comercial. É isso que define o NBS e o direito ao redutor social. Imóvel de uso misto tem redutor proporcional à área residencial (Decreto 12.955/2026 e Resolução CGIBS 6/2026, art. 378).
- Benfeitorias pagas pelo inquilino não descontam da base (art. 364, § 2º, dos dois regulamentos).
- Tenha em mãos o CIB de cada imóvel (Cadastro Imobiliário Brasileiro), um dos dados que identificam a unidade no bloco do imóvel (NT 009 v1.01, item 2.6).
- Aluguel com vários donos: informe o percentual de copropriedade. Se houver um dono só, é 100%.
Não espere a primeira nota de dezembro para descobrir que falta informação.
Conte com o Escritório Dreher
Nota de aluguel tem código próprio, deduções próprias e uma redução de 70% que só vale com a classificação certa.
Tem dúvida, converse com a nossa equipe!
Assista também:
Locação de imóveis vai pesar no bolso das pessoas físicas e jurídicas