
A nota fiscal continua sendo a rainha da tributação
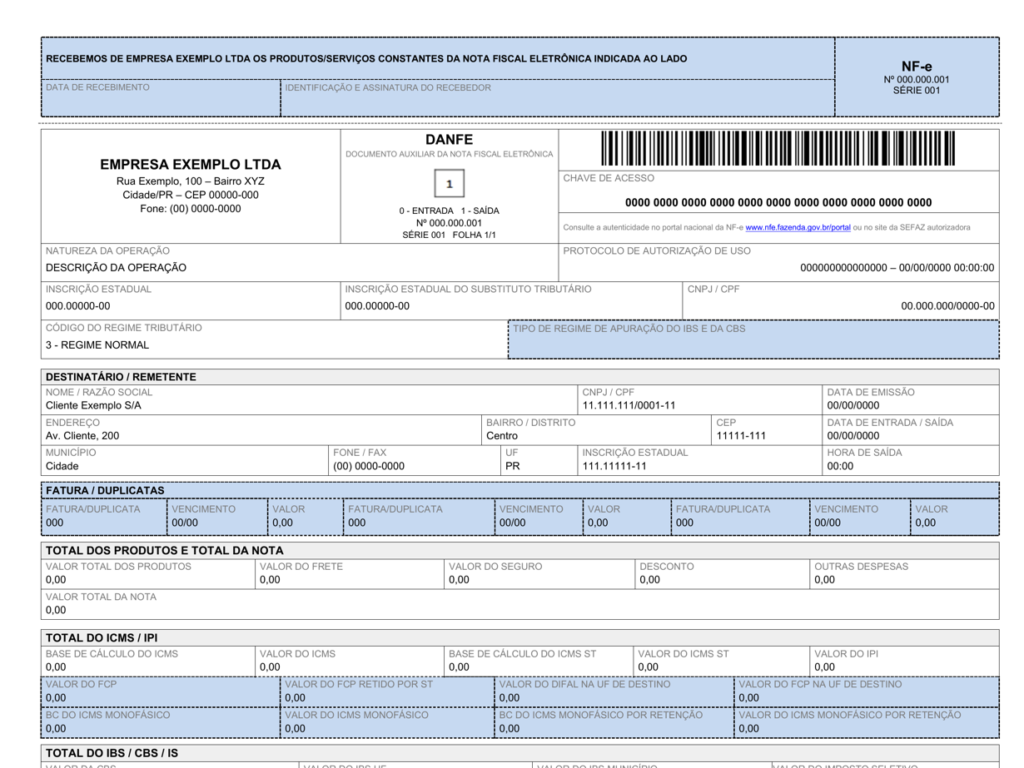
A partir de 1º de dezembro de 2026, a DANFE da NF-e (modelo 55) ganha um novo leiaute, com espaço próprio para o IBS, a CBS e o Imposto Seletivo. A mudança foi publicada em outubro de 2026 na Nota Técnica 2026.010, e quem emite nota precisa confirmar se o seu sistema já está preparado.
A nota fiscal sempre foi o ponto de partida da tributação. É nela que se definem a NCM do produto, o CFOP e o CST, códigos que determinam quanto imposto incide sobre cada venda. Um enquadramento errado gera cobrança indevida, perda de benefício fiscal e retrabalho com cancelamentos e cartas de correção.
Com a Reforma Tributária, esse papel fica ainda maior. A Lei Complementar 214/2025 diz que as informações da nota têm caráter declaratório e constituem confissão do valor devido de IBS e de CBS (art. 60, § 1º). Em outras palavras: o que sai na nota é o que o Fisco vai cobrar
1. O regime tributário passa a aparecer no cabeçalho
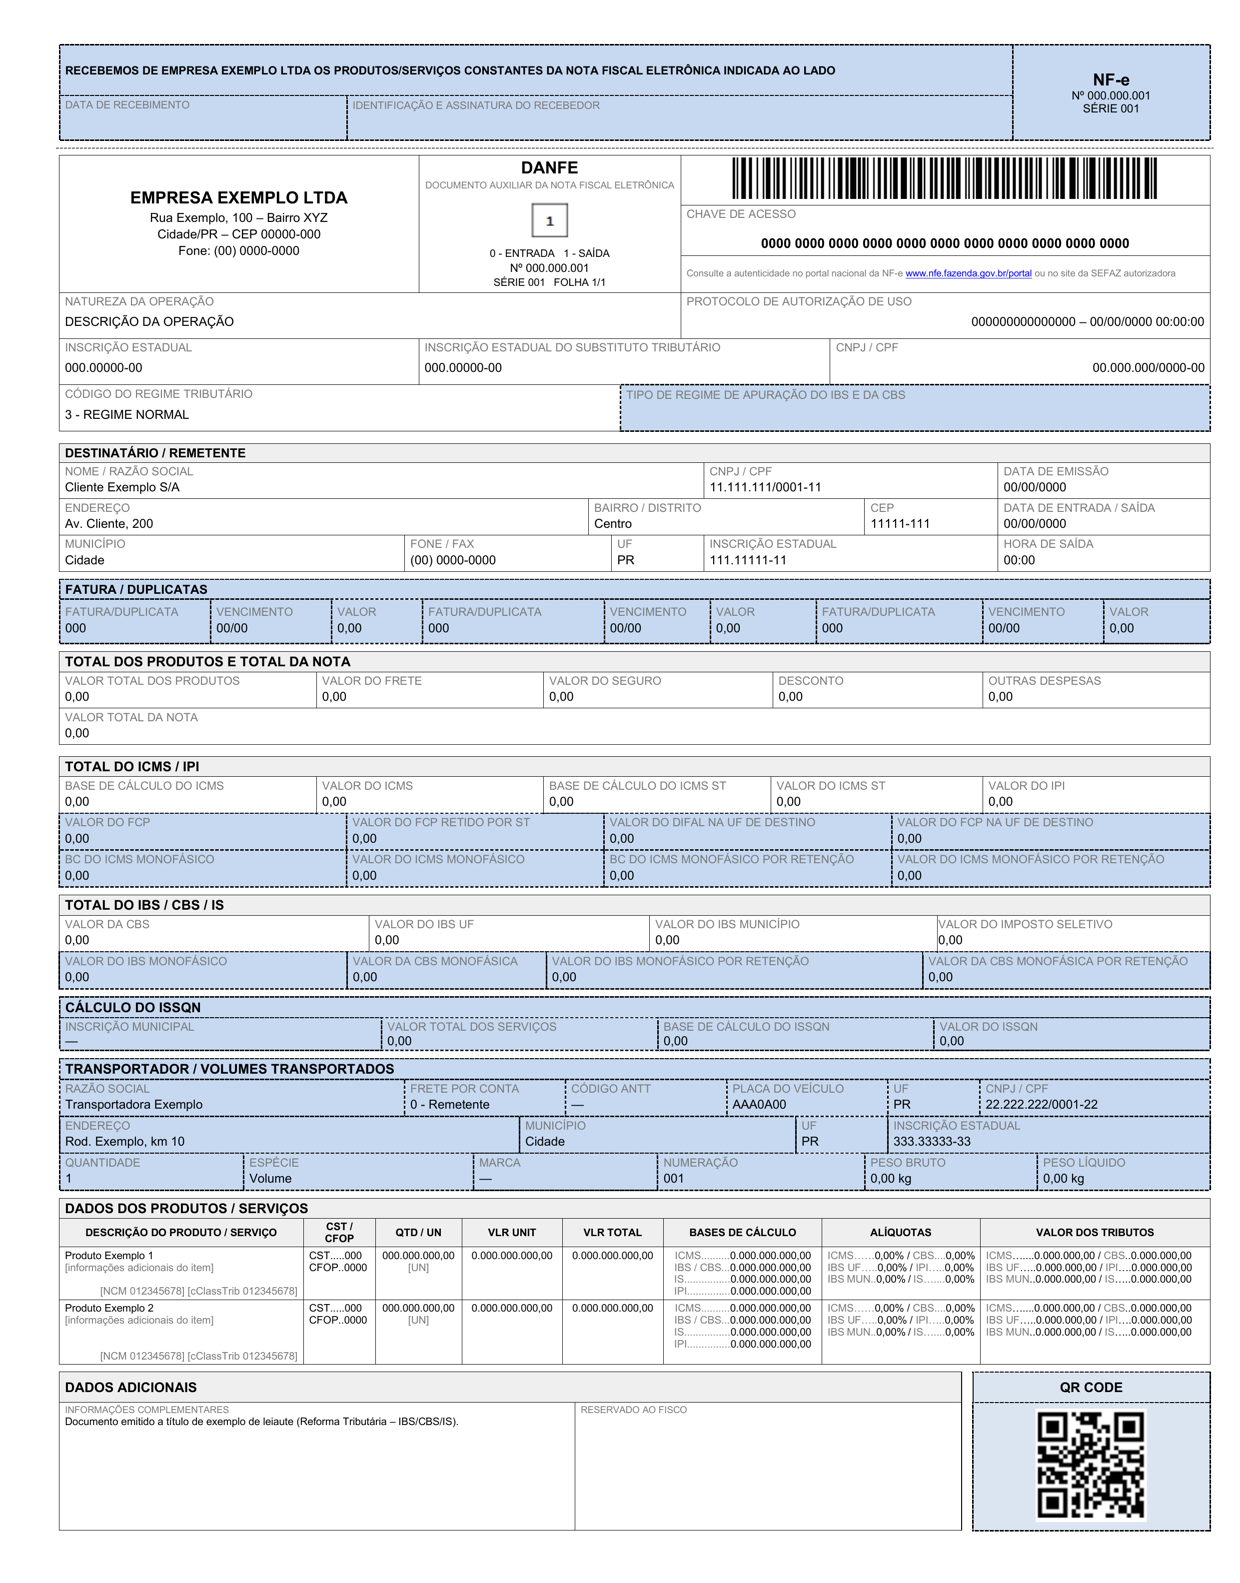
No quadro do emitente, a DANFE passa a mostrar o Código do Regime Tributário (CRT): Simples Nacional, Regime Normal ou MEI. Ao lado, há um espaço reservado para o Tipo de Regime de Apuração do IBS e da CBS.

O CRT já existia no arquivo da nota (XML), mas não aparecia impresso. Agora quem recebe a mercadoria enxerga, de cara, em qual regime o fornecedor está. Isso importa porque o regime influencia o crédito de IBS e CBS que o comprador poderá aproveitar.
O campo do Tipo de Regime de Apuração ainda fica em branco. A NT 2026.010 determina que nada seja impresso ali até que uma nota técnica futura defina de onde vem essa informação.
2. Um quadro novo: Total do IBS / CBS / IS
Logo abaixo dos totais de ICMS e IPI, a DANFE ganha um quadro só para os novos tributos. Ele mostra quanto a nota soma de CBS, de IBS e de Imposto Seletivo.

3. Cada item mostra a sua tributação completa
A mudança mais visível está no quadro Dados dos Produtos / Serviços. Cada produto passa a trazer, lado a lado, a base de cálculo, a alíquota e o valor de cada tributo, os antigos e os novos.
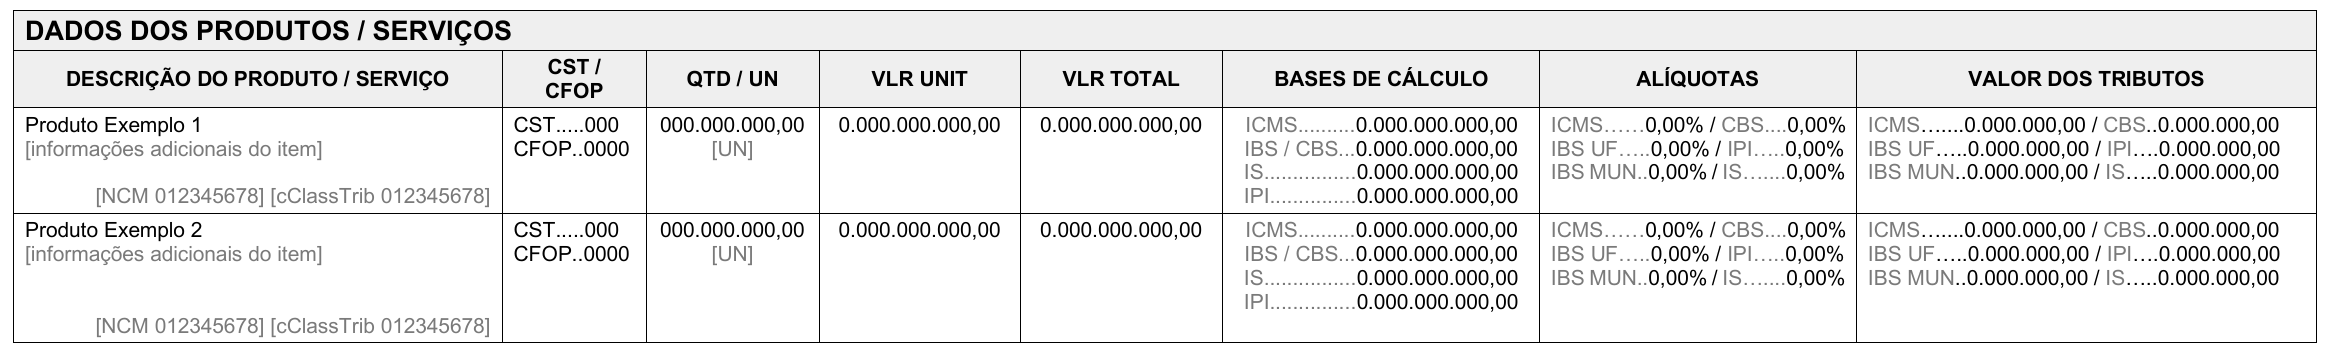
O que aparece em cada linha de produto:
- NCM e cClassTrib: abaixo da descrição, ficam a NCM e o novo código de Classificação Tributária do IBS e da CBS. O cClassTrib diz se o item tem tributação integral, alíquota reduzida, isenção ou outro tratamento previsto na lei.
- Bases de cálculo: a base do ICMS, a base do IBS e da CBS (que é a mesma para os dois), a base do Imposto Seletivo e a do IPI.
- Alíquotas: ICMS, CBS, IBS estadual, IBS municipal, IPI e IS. Quando o produto tiver redução de alíquota, a nota mostra a alíquota efetiva, já com o desconto aplicado.
- Valor dos tributos: o valor de cada imposto calculado sobre aquele item.
Na prática, o cliente vai conseguir conferir, olhando a nota impressa, se o IBS e a CBS foram calculados corretamente. Um cadastro de produto com NCM ou cClassTrib errado vai ficar exposto em todas as notas emitidas.
4. ICMS mais detalhado e QR Code na nota
O quadro Total do ICMS / IPI também cresce. Ele passa a ter linhas próprias para o Fundo de Combate à Pobreza (FCP), o diferencial de alíquota (DIFAL) da UF de destino e o ICMS monofásico dos combustíveis.
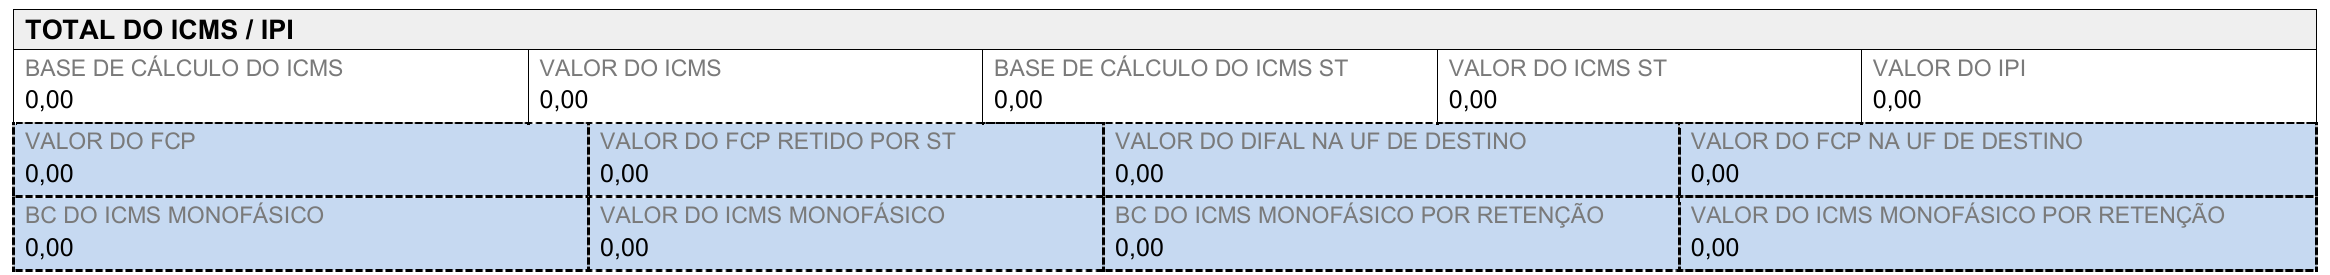
Essas linhas, em azul, só aparecem quando a operação tiver aquele valor. A NT 2026.010 é clara: o sistema não pode criar nem presumir informação que não esteja no XML da nota (item 4.4).
O modelo também reserva espaço para um QR Code, que vai levar à consulta pública da NF-e. As regras de geração desse QR Code no modelo 55 ainda serão publicadas em nota técnica específica (item 4.5).
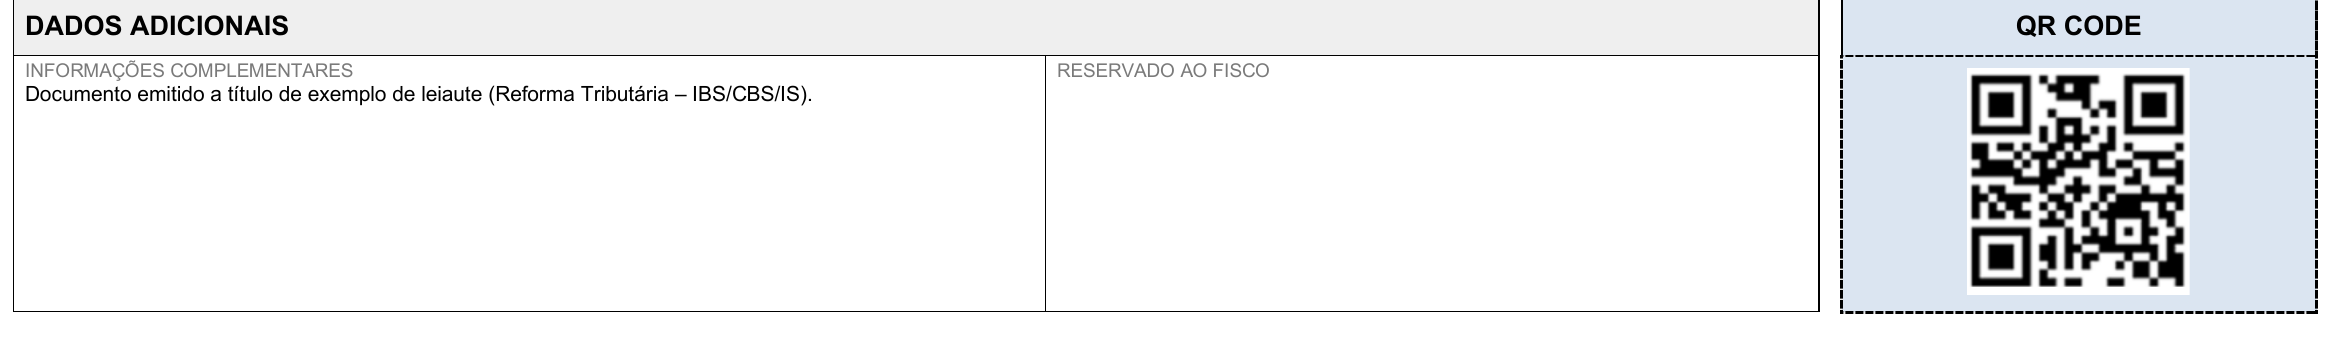
Quadros como canhoto, fatura/duplicatas, ISSQN e transportador continuam existindo, mas podem ser suprimidos quando não se aplicarem às operações da empresa.
Quadros como canhoto, fatura/duplicatas, ISSQN e transportador continuam existindo, mas podem ser suprimidos quando não se aplicarem às operações da empresa.
Quando tudo isso passa a valer
A nova DANFE entra em produção em 1º de dezembro de 2026, mas o preenchimento do IBS e da CBS no arquivo da nota já é obrigatório para empresas do Regime Normal desde 3 de agosto de 2026. Para o Simples Nacional, a obrigação começa em 1º de janeiro de 2027.
| Data | Quem é atingido | O que muda |
|---|---|---|
| 01/01/2026 | Todos os contribuintes do Regime Normal | Início do ano de teste: IBS de 0,1% e CBS de 0,9%. Quem cumprir as obrigações acessórias fica dispensado de recolher. |
| 03/08/2026 | Regime Normal (CRT 3) | Preenchimento do IBS e da CBS passa a ser obrigatório na NF-e e na NFC-e. |
| 01/12/2026 | Todos os emitentes de NF-e | Novo leiaute da DANFE em produção. |
| 01/12/2026 | Quem não é contribuinte do ICMS, mas faz operações sujeitas ao IBS e à CBS | Início da obrigatoriedade da NF-e com IBS e CBS. |
| 01/01/2027 | Simples Nacional | Início da obrigatoriedade da NF-e com IBS e CBS. |
| 01/01/2027 | Combustíveis (tributação monofásica) | Início da obrigatoriedade. |
| 01/01/2027 | Todos | Novas regras de nota de débito e de crédito (venda para entrega futura, perda de estoque, redução de valor e recusa na entrega) passam a ser obrigatórias. |
| 01/01/2027 | Todos | Fim do ano de teste: IBS de 0,05% (estadual) + 0,05% (municipal) e CBS pela alíquota de referência, reduzida em 0,1 ponto percentual. |
Para o Simples Nacional e o MEI, as orientações técnicas de preenchimento ainda serão publicadas em nota técnica futura (NT 2025.002 v1.52, Detalhamento do Cronograma).
E se em 1º de janeiro o sistema não estiver pronto?
O risco mais imediato é a nota não ser autorizada. Sem autorização, não há NF-e válida, e a mercadoria não pode sair. Na prática, a empresa para de faturar.
Para o Regime Normal, isso já é realidade. Desde 3 de agosto de 2026, a regra de validação que exige os campos do IBS e da CBS está ativa em produção (NT 2025.002 v1.52, Histórico de Alterações, regra UB12-10). Para o Simples Nacional, a obrigação de emitir a NF-e com os novos tributos começa em 1º de janeiro de 2027.
Além da rejeição, há outros efeitos que o empresário precisa conhecer:
- Fim da tolerância de 2026. Em 2026, quem cumpre as obrigações acessórias fica dispensado de recolher o IBS e a CBS (LC 214/2025, art. 348, § 1º). Se houver autuação, ainda há 60 dias para corrigir, e a correção extingue a multa (art. 348, §§ 3º e 4º). Essas regras valem só para fatos geradores de 2026.
- Cobrança efetiva a partir de 2027. O IBS e a CBS passam a ser recolhidos de fato (arts. 344 e 347), e o que estiver na nota é confissão do valor devido (art. 60, § 1º).
- Multas específicas. A LC 214/2025, com a redação da LC 227/2026, prevê multa de 100% do tributo para operações sem documento fiscal e de 66% para documento fiscal não idôneo, inclusive o documento auxiliar, como a DANFE (art. 341-G, incisos XI e XIII). Também há multa de 100 UPF por equipamento para quem mantém sistema de emissão que não atenda aos requisitos da legislação (inciso V).
- Problema para o cliente. O comprador depende das informações da sua nota para aproveitar crédito de IBS e CBS. Nota com tributo errado ou faltando pode virar motivo para ele trocar de fornecedor.
O risco mais imediato é a nota não ser autorizada. Sem autorização, não há NF-e válida, e a mercadoria não pode sair. Na prática, a empresa para de faturar.
Para o Regime Normal, isso já é realidade. Desde 3 de agosto de 2026, a regra de validação que exige os campos do IBS e da CBS está ativa em produção (NT 2025.002 v1.52, Histórico de Alterações, regra UB12-10). Para o Simples Nacional, a obrigação de emitir a NF-e com os novos tributos começa em 1º de janeiro de 2027.
Checklist: o que perguntar ao fornecedor do seu sistema
Não espere a primeira nota rejeitada. Faça estas perguntas ao seu fornecedor de ERP ou emissor de notas e peça resposta por escrito:
- O sistema já está na versão que atende à NT 2025.002 (versão 1.52 ou posterior) e preenche o grupo de IBS, CBS e IS da nota?
- O cadastro de produtos tem campo para o CST e o cClassTrib do IBS e da CBS, além da NCM?
- O sistema calcula alíquota reduzida quando o produto tem benefício previsto na lei?
- A DANFE gerada pelo sistema já segue o novo leiaute da NT 2026.010, com o quadro Total do IBS/CBS/IS e as colunas por tributo nos itens?
- O sistema emite as novas notas de débito e de crédito previstas no Ajuste SINIEF 49/25?
- Para empresas do Simples Nacional: qual é a data prevista para a atualização que atende à obrigação de 1º de janeiro de 2027?
- Há ambiente de homologação para testar notas antes de emitir em produção?
Uma resposta vaga, como “estamos trabalhando nisso”, já é um sinal de alerta. Junto com o sistema, revise o cadastro de produtos: NCM errada leva a cClassTrib errado, e o erro se repete em toda nota emitida.
Conte com o Escritório Dreher
A nova DANFE é a parte visível de uma mudança maior: a nota fiscal passou a carregar, item por item, o cálculo do IBS e da CBS que será cobrado da sua empresa. Sistema atualizado e cadastro de produtos revisado são o que separa uma transição tranquila de notas rejeitadas e multas.
O Escritório Dreher acompanha cada nota técnica publicada e pode ajudar a sua empresa a revisar o cadastro de produtos, validar a NCM e o cClassTrib e conferir se o seu sistema está pronto. Entre em contato com o Escritório Dreher e prepare a sua empresa antes de 1º de janeiro.
Assista também nosso vídeos no youtube:
Optante do Simples Nacional – clientes PF e PJ – o que fazer?